Квартира в іпотеку: вибір кредиту й порядок купівлі
 Марина Чернецькажурналістка, пише про житлові процедури
· 6 хв читання
Зміст
Квартира в іпотеку — це житло, купівлю якого фінансують кредитом, а виконання кредитних зобов’язань забезпечують іпотекою. Щоб вибрати пропозицію, зіставте не лише процентну ставку, а й загальні витрати за кредитом та графік платежів. Перед купівлею також потрібно з’ясувати вимоги банку до позичальника й житла, підготувати власні кошти та перевірити документи на квартиру. Нижче — порядок порівняння й оформлення без прив’язки до пропозиції окремого банку.
Як порівняти іпотечні пропозиції банків
Запросіть у банків розрахунки на однакову суму кредиту й строк. Інакше менший щомісячний платіж може пояснюватися довшим поверненням коштів, а не вигіднішою ставкою. Зіставляйте також тип графіка: за ануїтетного платежу сума в графіку стала, за диференційованого — зменшується разом із залишком боргу.
| Показник | Що зіставити |
|---|---|
| Процентна ставка | Умови її застосування та зміни |
| Реальна річна процентна ставка | Вартість кредиту з урахуванням витрат, які входять до її розрахунку |
| Щомісячний платіж | Суми та дати в графіку |
| Загальні витрати за кредитом | Відсотки й інші платежі, зазначені банком |
Поняття реальної річної процентної ставки й загальних витрат визначає Закон України «Про споживче кредитування». Попросіть банк пояснити, які витрати враховано в розрахунку, а які доведеться сплатити окремо під час купівлі.
«Низька ставка сама по собі не показує, скільки коштів знадобиться до підписання угод і протягом виплат. Я б порівнювала пропозиції за однаковими вихідними умовами та письмовими розрахунками банків». — Марина Чернецька, журналістка
Які вимоги перевірити щодо позичальника й квартири
Попросіть банк надати перелік документів і критеріїв саме для обраної кредитної пропозиції. Не переносіть умови одного банку на інший: окремо уточніть вимоги до позичальника та до предмета іпотеки.
- для позичальника — які документи підтверджують особу, доходи й можливість сплачувати кредит;
- для житла — які документи на об’єкт банк просить передати.
Пункт 9 умов програми «єОселя» називає документи для підтвердження вартості майнових прав на майбутнє житло.
Які витрати закласти до купівлі
Перший внесок — лише частина власних коштів, потрібних для угоди. Окремо з’ясуйте витрати на оцінку житла, страхування предмета іпотеки, нотаріуса й оформлення права власності. Для кредитів за програмою «єОселя» ці витрати позичальника перелічені в пункті 10 постанови КМУ № 856.
Порівняйте договірну ціну з оцінкою. За пунктом 10 постанови № 856, якщо ціна за договором вища за оціночну вартість, різницю позичальник сплачує власними коштами до укладення кредитного договору. Суму кредиту розраховують з урахуванням оцінки.
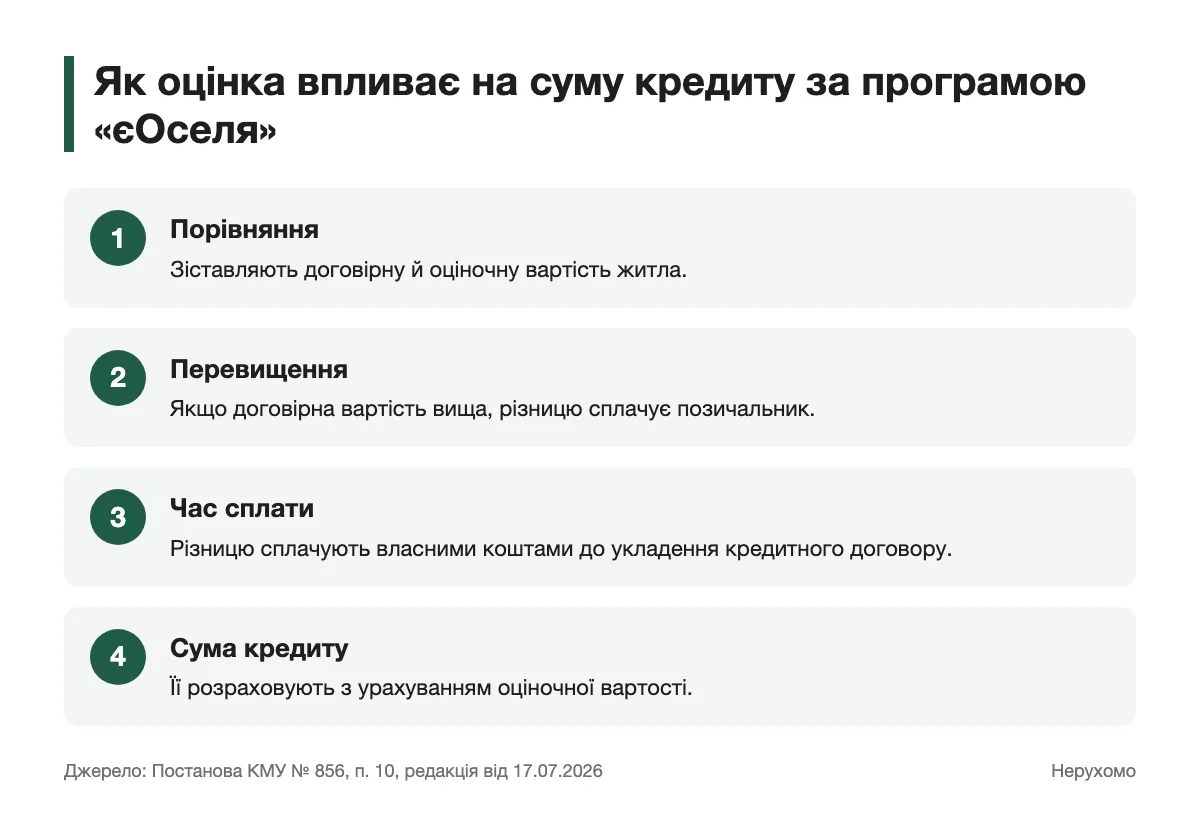
Джерело: постанова КМУ № 856, пункт 10, редакція від 17.07.2026.
За тією самою постановою, тариф страхування предмета іпотеки не перевищує 0,25 % на рік без додаткового покриття ризику пошкодження внаслідок воєнних дій або 1,25 % із таким покриттям. Перевіряючи умови програми «єОселя», запитайте банк про внесок, оцінку й витрати до підписання договорів.
Як оформити купівлю квартири в іпотеку
Порядок конкретної угоди узгодьте з банком і нотаріусом. Попереднє обговорення кредиту не замінює перевірки квартири: банку потрібні відомості про житло, яке забезпечуватиме виконання зобов’язань.
- Запросіть розрахунок кредиту. Звірте ставку, графік, загальні витрати та перелік документів для заявки.
- Подайте відомості про себе. Передайте банку документи, які він визначив для перевірки позичальника.
- Перевірте житло. З’ясуйте, хто має право його продавати, і передайте банку документи на квартиру або майнові права.
- Отримайте результати оцінки й рішення банку. Порівняйте оцінку з договірною ціною та уточніть суму власних коштів.
- Звірте тексти договорів. Перед підписанням перевірте умови купівлі, кредиту, іпотеки та страхування.
Це послідовність перевірок, а не обіцянка схвалення. У програмі «єОселя» кредит забезпечується житлом або майновими правами на нього; відповідне визначення містить пункт 2 постанови № 856. Якщо предметом угоди є майбутнє житло, уточніть у нотаріуса, які саме права передаються.
«Я б не підписувала документи, доки формулювання про квартиру, суму власних коштів і порядок платежів не збігаються в матеріалах банку та проєктах договорів». — Марина Чернецька, журналістка
Що означає іпотека для власника житла
Іпотека не тотожна передачі квартири банку у власність: іпотекодавець може володіти й користуватися предметом іпотеки відповідно до його призначення. Водночас відчуження предмета іпотеки потребує згоди іпотекодержателя. Ці правила встановлює стаття 9 Закону України «Про іпотеку».
Якщо плануєте переїзд або продаж, перед діями щодо продажу квартири звірте іпотечний договір і порядок отримання згоди кредитора. Умови конкретної угоди обговоріть із нотаріусом або юристом.
Що перевірити перед підписанням договорів
Зіставте розрахунок банку, оцінку житла й суми в проєктах договорів. Перевірте, чи зрозумілі вам графік платежів, власні витрати та обмеження щодо квартири. Якщо документи на житло або умови угоди викликають сумнів, зверніться до нотаріуса або юриста до підписання.
Відповідаємо на запитання
Який перший внесок потрібен для купівлі квартири в іпотеку?
Уточніть його розмір у письмовому розрахунку банку для обраної квартири. За програмою «єОселя» коштів може знадобитися більше, якщо договірна ціна перевищує оцінку: різницю сплачує позичальник за пунктом 10 постанови КМУ № 856.
Які документи потрібні для іпотеки на квартиру?
Попросіть у банку перелік для позичальника й обраного житла. Для майнових прав на майбутнє житло пункт 9 постанови № 856 передбачає, зокрема, документи від замовника будівництва, продавця або власника таких прав.
Які витрати виникають, крім щомісячного платежу?
Пункт 10 постанови № 856 відносить до витрат позичальника за програмою «єОселя» оцінку, страхування предмета іпотеки, послуги нотаріуса й оформлення права власності. Конкретні суми запросіть у банку до укладення угод.
Чи можна продати квартиру, яка перебуває в іпотеці?
Стаття 9 Закону України «Про іпотеку» передбачає відчуження предмета іпотеки за згодою іпотекодержателя. Порядок для конкретної квартири перевірте в іпотечному договорі з нотаріусом або юристом.
Коментарі