Іпотека на житло: вимоги, витрати та порядок оформлення
 Марина Чернецькажурналістка, пише про житлові процедури
· 7 хв читання
Зміст
Іпотека на житло — це застава нерухомості, яка забезпечує виконання зобов’язань за кредитом. Після купівлі позичальник стає власником житла, але має враховувати обмеження, пов’язані із заставою. Далі — про вимоги банку, перевірку квартири, витрати й послідовність оформлення. Окремо розглянемо державну підтримку та дії в разі затримки платежу.
Як працює іпотека на житло та застава
За Законом України «Про іпотеку», заставлене житло залишається у володінні та користуванні іпотекодавця. Підписання іпотечного договору саме собою не робить банк власником квартири.
Користуватися квартирою і розпоряджатися нею — різні речі. Зокрема, для продажу предмета іпотеки закон передбачає згоду іпотекодержателя. Перед угодою звірте законодавчі вимоги з умовами свого договору.
«Перед планами продати заставлену квартиру відкрийте іпотечний договір: саме там зібрані погоджені з банком умови щодо житла». — Марина Чернецька, журналістка
Які вимоги банк висуває до позичальника
Умови іпотеки на житло банк визначає після оцінки кредитоспроможності заявника. Закон «Про споживче кредитування» передбачає таку оцінку до укладення договору. Банк враховує відомості від заявника, а за потреби — інформацію з відповідних баз даних.
Під час підготовки заявки зберіть дані, за якими можна оцінити:
- підтверджений дохід і наявні боргові зобов’язання;
- власні кошти на перший внесок та супутні витрати;
- кредитну історію і виконання попередніх зобов’язань.
Перший внесок зменшує суму, яку потрібно позичити. Його конкретний розмір, прийнятні способи підтвердження доходу й вимоги до кредитної історії уточніть у вибраному банку, а не за умовами іншої установи. Якщо порівнюєте кілька пропозицій, зіставляйте їх для тієї самої суми кредиту й розміру внеску.
Після попереднього розгляду попросіть перелік документів для остаточного рішення. Додатково прочитайте пояснення порядку кредитування, щоб розділити перевірку позичальника та перевірку обраного житла.
Як порівняти ставку й повну вартість кредиту
Процентна ставка показує плату за користування кредитом, але сама по собі не описує всіх витрат. Для порівняння пропозицій перевіряйте реальну річну процентну ставку й загальну вартість кредиту для споживача. Порядок розрахунку цих показників визначає Закон «Про споживче кредитування».
Попросіть паспорт споживчого кредиту, проєкт договору та графік платежів. З’ясуйте, які комісії передбачені, хто оплачує оцінювання, страхування й нотаріальні дії та які з цих витрат уже враховані в розрахунку банку. Окремо перевірте умови зміни ставки, якщо договір передбачає змінну ставку.
Порівнюйте пропозиції за однакових суми кредиту, строку й першого внеску. Інакше різницю в загальній сумі платежів створюватимуть не лише ставки. Якщо в паспорті кредиту й проєкті договору наведені різні платежі, попросіть банк пояснити розбіжність до підписання.
Як банк перевіряє житло: оцінка та страхування
Банк перевіряє документи на обраний об’єкт і його придатність як забезпечення кредиту. До оформлення залучають оцінювача, а умови страхування предмета іпотеки звіряють із кредитним та іпотечним договорами.
Індекси Держстату описують зміну цін на ринку, а не вартість конкретної квартири:
| Квартал | Ринок | До відповідного кварталу попереднього року, % | До попереднього кварталу, % |
|---|---|---|---|
| 2026-Q2 | Житло загалом | 119,6 | 103,8 |
| 2026-Q2 | Первинний | 120,5 | 105,5 |
| 2026-Q2 | Вторинний | 119,3 | 103,1 |
Джерело: Держстат, дані на 29.09.2026.
Для іпотеки на готове житло зіставте звіт оцінювача із сумою кредиту, яку готовий надати банк. Ринковий індекс не замінює оцінювання обраного об’єкта.
Від рішення банку до реєстрації іпотеки
Попереднє рішення стосується заявки позичальника: обрану квартиру ще потрібно погодити з банком. Послідовність підписання документів і переказу коштів узгодьте з банком та нотаріусом до домовленостей із продавцем.
- Подайте заявку й документи для оцінки доходу та зобов’язань.
- Отримайте попереднє рішення й уточніть вимоги банку до житла.
- Оберіть об’єкт і передайте банку документи для правової перевірки та оцінювання.
- Звірте результат оцінювання, умови страхування й остаточну кредитну пропозицію.
- Прочитайте проєкти договорів купівлі-продажу, кредиту та іпотеки разом із графіком платежів.
- Після посвідчення правочинів перевірте отримані документи.
Посвідчення договорів і реєстраційні дії потребують узгодженої послідовності. Уточніть у нотаріуса, які документи він подає на реєстрацію та як перевірити результат. Попросіть банк пояснити, за якої умови продавець отримає кредитні кошти.
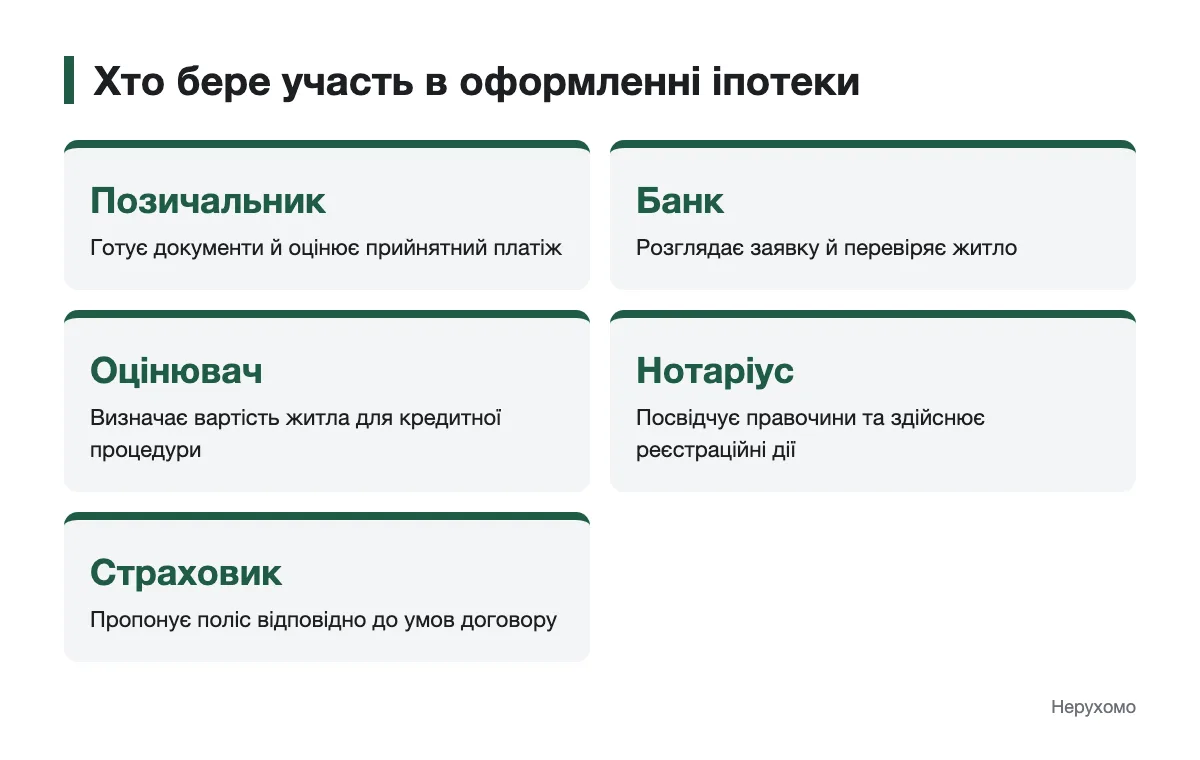
Схема допомагає розрізнити завдання позичальника, банку, оцінювача, нотаріуса й страховика. Перед підписанням звірте імена сторін, опис квартири та умови розрахунків у кожному документі.
Державна підтримка та ризики прострочення
Державна програма єОселя має окремі вимоги до заявника й житла. Перед заявкою перевірте чинні категорії учасників, вимоги до об’єкта та перелік банків на порталі єОселі. Умови програми не замінюють перевірки кредитного договору й графіка платежів.
Якщо платіж затримується, наслідки визначають закон і підписані договори. Закон «Про іпотеку» передбачає звернення стягнення на предмет іпотеки в установленому порядку в разі невиконання забезпеченого зобов’язання. Затримка платежу сама собою не означає, що право власності одразу переходить банку.
«Порівнюйте не лише ставку: випишіть усі платежі, а графік відкрийте ще до підписання договору». — Марина Чернецька, журналістка
За труднощів із платежем повідомте банк і попросіть письмово роз’яснити доступні дії та наслідки кожної з них. Окремо можна вивчити порядок рефінансування, зіставивши нові умови з чинним договором.
Як підготуватися до іпотечної угоди
Зберіть кредитну пропозицію, графік платежів, звіт про оцінку й документи на квартиру. Звірте їх із проєктами договорів. Щодо умов конкретної угоди та реєстрації прав зверніться до нотаріуса або юриста.
Відповідаємо на запитання
Які умови іпотеки на житло?
Банк перевіряє кредитоспроможність заявника та обраний об’єкт. Умови платежів, забезпечення й супутніх витрат перевіряйте в кредитній пропозиції та проєктах договорів.
Скільки потрібно власних коштів для купівлі житла в іпотеку?
Розмір першого внеску уточнюйте в конкретній пропозиції банку або чинних умовах державної програми. Окремо попросіть перелік витрат, які потрібно оплатити власними коштами.
Чи можна продати житло, яке перебуває в іпотеці?
Закон «Про іпотеку» передбачає згоду іпотекодержателя на відчуження предмета іпотеки. Порядок дій для конкретної угоди узгодьте з банком і нотаріусом.
На що звернути увагу перед підписанням кредитного договору?
Зіставте паспорт споживчого кредиту, проєкт договору та графік платежів. Перевірте реальну річну процентну ставку, загальну вартість кредиту, супутні платежі й умови зміни ставки.
Що робити, якщо виникла затримка іпотечного платежу?
Повідомте банк і попросіть письмове роз’яснення щодо врегулювання та наслідків прострочення. Щоб оцінити умови саме вашого договору, зверніться до юриста.
Коментарі