Квартира в ипотеку: выбор кредита и порядок покупки
 Марина Чернецкаяжурналистка, пишет о жилищных процедурах
· 6 мин чтения
Содержание
Квартира в ипотеку — это жилье, покупку которого финансируют за счет кредита, а исполнение кредитных обязательств обеспечивают ипотекой. Чтобы выбрать предложение, сравните не только процентную ставку, но и общие расходы по кредиту, а также график платежей. До покупки выясните требования банка к заемщику и жилью, подготовьте собственные средства и проверьте документы на квартиру. Ниже приведен порядок сравнения условий и оформления без привязки к предложению конкретного банка.
Как сравнить ипотечные предложения банков
Запросите у банков расчеты для одинаковой суммы кредита и срока. Иначе меньший ежемесячный платеж может объясняться более длительным сроком возврата средств, а не более выгодной ставкой. Сравните также тип графика: при аннуитетном платеже сумма в графике остается постоянной, при дифференцированном — уменьшается вместе с остатком долга.
| Показатель | Что сравнить |
|---|---|
| Процентная ставка | Условия ее применения и изменения |
| Реальная годовая процентная ставка | Стоимость кредита с учетом расходов, включенных в ее расчет |
| Ежемесячный платеж | Суммы и даты в графике |
| Общие расходы по кредиту | Проценты и другие платежи, указанные банком |
Понятия реальной годовой процентной ставки и общих расходов определяет Закон Украины «О потребительском кредитовании». Попросите банк пояснить, какие расходы учтены в расчете, а какие придется оплатить отдельно при покупке.
«Низкая ставка сама по себе не показывает, сколько средств понадобится до подписания договоров и в течение выплат. Я бы сравнивала предложения при одинаковых исходных условиях и по письменным расчетам банков». — Марина Чернецкая, журналистка
Какие требования проверить к заемщику и квартире
Попросите банк предоставить перечень документов и критериев для выбранного кредитного предложения. Не переносите условия одного банка на другой: отдельно уточните требования к заемщику и к предмету ипотеки.
- для заемщика — какие документы подтверждают личность, доходы и возможность выплачивать кредит;
- для жилья — какие документы на объект банк просит предоставить.
Пункт 9 условий программы «єОселя» указывает документы, подтверждающие стоимость имущественных прав на будущее жилье.
Какие расходы учесть при покупке
Первоначальный взнос — лишь часть собственных средств, необходимых для сделки. Отдельно выясните расходы на оценку жилья, страхование предмета ипотеки, услуги нотариуса и оформление права собственности. Для кредитов по программе «єОселя» расходы заемщика перечислены в пункте 10 постановления КМУ № 856.
Сравните договорную цену с оценочной стоимостью. Согласно пункту 10 постановления № 856, если договорная цена выше оценочной стоимости, разницу заемщик оплачивает собственными средствами до заключения кредитного договора. Сумму кредита рассчитывают с учетом оценки.
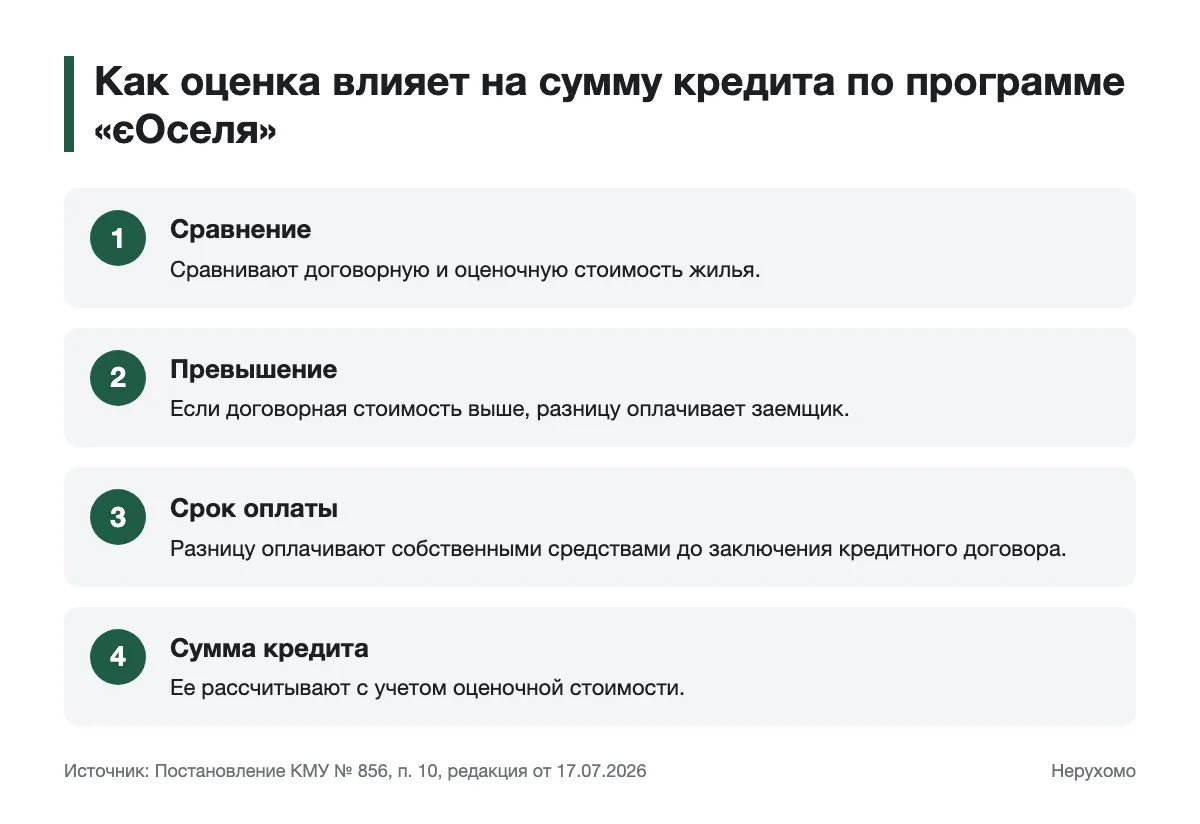
Источник: постановление КМУ № 856, пункт 10, редакция от 17.07.2026.
Согласно тому же постановлению, тариф страхования предмета ипотеки не превышает 0,25 % в год без дополнительного покрытия риска повреждения вследствие военных действий или 1,25 % с таким покрытием. Проверяя условия программы «єОселя», уточните у банка размер взноса, расходы на оценку и другие затраты до подписания договоров.
Как оформить покупку квартиры в ипотеку
Порядок конкретной сделки согласуйте с банком и нотариусом. Предварительное обсуждение кредита не заменяет проверку квартиры: банку нужны сведения о жилье, которое будет обеспечивать исполнение обязательств.
- Запросите расчет кредита. Сверьте ставку, график, общие расходы и перечень документов для заявки.
- Предоставьте сведения о себе. Передайте банку документы, которые он определил для проверки заемщика.
- Проверьте жилье. Выясните, кто вправе его продавать, и предоставьте банку документы на квартиру или имущественные права.
- Получите результаты оценки и решение банка. Сравните оценочную стоимость с договорной ценой и уточните размер собственных средств.
- Сверьте тексты договоров. До подписания проверьте условия покупки, кредита, ипотеки и страхования.
Это последовательность проверок, а не гарантия одобрения кредита. По программе «єОселя» кредит обеспечивается жильем или имущественными правами на него; соответствующее определение содержится в пункте 2 постановления № 856. Если предмет сделки — будущее жилье, уточните у нотариуса, какие именно права передаются.
«Я бы не подписывала документы, пока формулировки о квартире, сумме собственных средств и порядке платежей не совпадают в материалах банка и проектах договоров». — Марина Чернецкая, журналистка
Что означает ипотека для владельца жилья
Ипотека не означает передачу квартиры в собственность банка: залогодатель может владеть предметом ипотеки и пользоваться им в соответствии с его назначением. При этом отчуждение предмета ипотеки требует согласия залогодержателя. Эти правила устанавливает статья 9 Закона Украины «Об ипотеке».
Если планируете переезд или продажу, перед действиями по продаже квартиры сверьте ипотечный договор и порядок получения согласия кредитора. Условия конкретной сделки обсудите с нотариусом или юристом.
Что проверить перед подписанием договоров
Сравните расчет банка, оценку жилья и суммы в проектах договоров. Убедитесь, что вам понятны график платежей, собственные расходы и ограничения в отношении квартиры. Если документы на жилье или условия сделки вызывают сомнения, до подписания обратитесь к нотариусу или юристу.
Частые вопросы
Какой первоначальный взнос нужен для покупки квартиры в ипотеку?
Уточните его размер в письменном расчете банка для выбранной квартиры. По программе «єОселя» средств может понадобиться больше, если договорная цена превышает оценочную: разницу заемщик оплачивает согласно пункту 10 постановления КМУ № 856.
Какие документы нужны для ипотеки на квартиру?
Запросите в банке перечень документов для заемщика и выбранного жилья. Для имущественных прав на будущее жилье пункт 9 постановления № 856 предусматривает, в частности, документы от заказчика строительства, продавца или владельца таких прав.
Какие расходы возникают помимо ежемесячного платежа?
Пункт 10 постановления № 856 относит к расходам заемщика по программе «єОселя» оценку, страхование предмета ипотеки, услуги нотариуса и оформление права собственности. Запросите в банке конкретные суммы до заключения договоров.
Можно ли продать квартиру, которая находится в ипотеке?
Статья 9 Закона Украины «Об ипотеке» предусматривает отчуждение предмета ипотеки с согласия залогодержателя. Порядок для конкретной квартиры проверьте по ипотечному договору с нотариусом или юристом.
Комментарии