Іпотека в Україні: як порівняти умови банків
 Максим Довганьредактор, пише про ринок житла
· 7 хв читання
Зміст
- Які умови іпотеки в Україні порівнювати насамперед
- Як банки перевіряють позичальника та житло
- Звичайна іпотека чи єОселя: що зіставити
- Як зіставити вартість житла й умови кредиту
- Як пройти шлях від заявки до нотаріуса
- Що перевірити в договорі перед підписанням
- Як обрати пропозицію іпотеки для свого випадку
Іпотека в Україні — спосіб фінансування придбання житла за допомогою кредиту. Щоб порівняти пропозиції банків, зіставляйте перший внесок, строк, платежі та повну вартість кредиту, а не лише заявлену ставку. Окремо перевірте вимоги до доходу й квартири, витрати на оформлення та умови дострокового погашення. Нижче — послідовність дій від вибору програми до звернення до нотаріуса.
Які умови іпотеки в Україні порівнювати насамперед
Перший внесок за іпотекою визначає, яку частину вартості житла ви сплачуєте власними коштами. Порівнюючи пропозиції, просіть банк розрахувати платежі для однакової вартості квартири, внеску та строку. Інакше менший щомісячний платіж може бути наслідком довшого строку, а не вигіднішої ставки.
Розрізняйте ставку, за якою нараховують проценти, і реальну річну процентну ставку. Остання враховує витрати споживача за кредитом за правилами Закону України «Про споживче кредитування». Попросіть паспорт споживчого кредиту та графік платежів: у них зручніше зіставити загальну суму виплат, витрати на послуги третіх осіб і порядок зміни платежу. Джерело: Закон України «Про споживче кредитування», статті 8–9.
«Ставка в рекламі не відповідає на запитання, скільки коштуватиме кредит разом із оформленням. Для порівняння попросіть у банків розрахунки за однакових вихідних умов». — Максим Довгань, редактор
Перед вибором банку уточніть, які витрати входять до його розрахунку, а які доведеться сплатити окремо. Зокрема, запитайте про оцінювання нерухомості, страхування та нотаріальне оформлення. Такий перелік допоможе зіставити пропозиції, у яких однакова ставка супроводжується різними умовами договору.
Як банки перевіряють позичальника та житло
Банк перевіряє здатність позичальника виконувати кредитні зобов’язання та вирішує, чи приймає обране житло в іпотеку. Перелік документів і вимоги до об’єкта уточнюйте в конкретного кредитодавця до витрат на оформлення. Для перевірки доходу підготуйте підтвердні документи, які назве банк, і запитайте, чи враховує він інші чинні кредитні платежі.
Уточніть умови щодо таких складових:
- документи про особу, доходи та об’єкт нерухомості за переліком банку;
- оцінювання квартири та прийнятність його результату для кредитодавця;
- страхування предмета іпотеки та пов’язані з ним платежі;
- витрати на посвідчення договорів і державну реєстрацію прав.
Це різні перевірки: підтверджений дохід не означає, що банк погодить саме цю квартиру. Вимоги до іпотечного майна й страхування звіряйте також із Законом України «Про іпотеку».
Звичайна іпотека чи єОселя: що зіставити
Для єОселі потрібно додатково відповідати правилам програми: критерії стосуються позичальника й житла. Чинні категорії учасників, вимоги до об’єкта та перелік банків перевіряйте на офіційному сайті єОселі, а порядок подання заяви — на порталі Дія.
Порівнюйте не тільки запропоновані ставки. Запитайте про власний внесок, доступний строк, вимоги до квартири, склад витрат і дії після попереднього рішення. Перевірка відповідності програмі та рішення банку щодо кредиту — не одне й те саме. Якщо житло не відповідає умовам єОселі, запитайте банк про інші доступні вам варіанти фінансування.
Як зіставити вартість житла й умови кредиту
Для порівняння житла й кредитних пропозицій скористайтеся запитаннями в таблиці.
| Що зіставити | Яке запитання поставити |
|---|---|
| Вартість житла | Як запитувана продавцем вартість співвідноситься з результатом оцінювання? |
| Умови кредиту | Якими будуть перший внесок, строк і платежі? |
| Витрати | Якою буде повна вартість кредиту та які витрати на оформлення? |
Зіставте запитувану продавцем вартість із результатом оцінювання обраного житла. Порівнюючи кредитні пропозиції, перевірте також умови дострокового погашення.
Як пройти шлях від заявки до нотаріуса
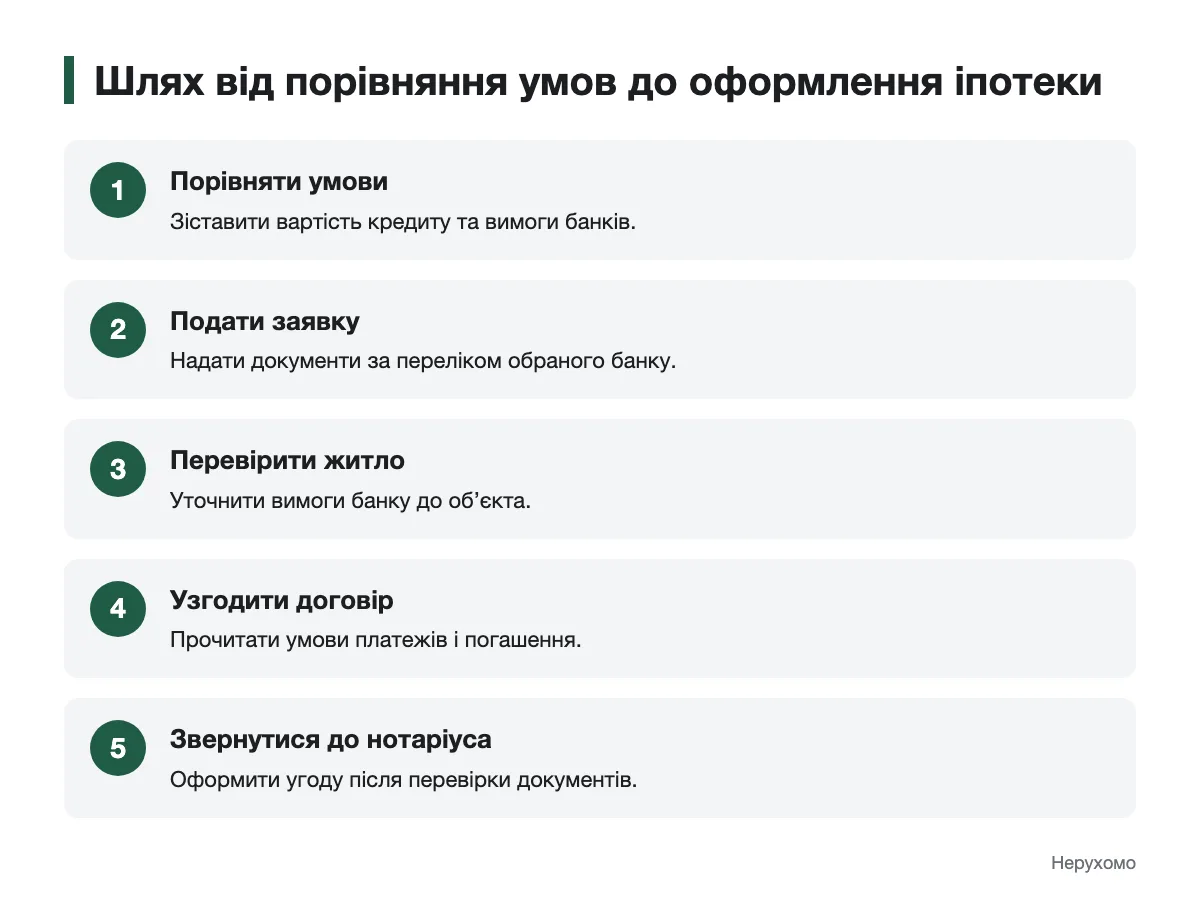
Послідовність оформлення зручно узгодити з банком ще до вибору об’єкта. Використайте порядок отримання кредиту на житло як основу для власного переліку документів і запитань.
- Порівняйте паспорти кредиту, графіки платежів і вимоги банків до житла.
- Подайте заявку та документи про доходи за переліком обраного банку.
- Уточніть рішення щодо позичальника й передайте документи на квартиру для перевірки.
- Узгодьте оцінювання, страхування та проєкти договорів; перечитайте умови платежів.
- Зверніться до нотаріуса для оформлення угоди після перевірки документів.
Після кожного кроку з’ясовуйте, чи потрібне банку окреме підтвердження для наступного. Іпотечний договір підлягає нотаріальному посвідченню; вимогу встановлює Закон України «Про іпотеку», стаття 18. Для перевірки документів і умов конкретної угоди зверніться до нотаріуса або юриста.
Що перевірити в договорі перед підписанням
Якщо ставка змінна, знайдіть у проєкті договору порядок її перегляду: показник, за яким її змінюють, дати перегляду та спосіб повідомлення позичальника. Попросіть банк показати, як за умовами договору зміниться графік платежів. Перевірте, чи збігається опис ставки в договорі з отриманим раніше розрахунком.
Окремо прочитайте положення про прострочення: коли платіж вважають простроченим, які наслідки передбачено та як банк повідомляє про заборгованість. Для дострокового погашення з’ясуйте порядок подання заяви, зарахування коштів і отримання оновленого графіка. Правила споживчого кредитування звіряйте з чинною редакцією закону.
«Умови зміни ставки й погашення краще читати на проєкті договору, а не з’ясовувати після першого спірного платежу. Незрозумілий пункт попросіть пояснити письмово до підписання». — Максим Довгань, редактор
Якщо умови чинного кредиту вже не підходять, можливості рефінансування варто зіставляти з витратами на нове оформлення, а не лише з новою ставкою.
Як обрати пропозицію іпотеки для свого випадку
Зведіть пропозиції в один перелік: внесок, строк, реальну річну ставку, загальну суму виплат, вимоги до квартири й супутні витрати. Порівняйте розрахунки за однакових вихідних умов та попросіть пояснити розбіжності. Перед підписанням перевірте остаточний текст договору й документи на житло; щодо умов конкретної угоди зверніться до нотаріуса або юриста.
Відповідаємо на запитання
Який перший внесок потрібен для іпотеки?
Єдину цифру для всіх пропозицій назвати не можна: перевірте вимогу обраного банку або чинні умови єОселі. Просіть розрахунок саме для квартири й програми, які розглядаєте.
Чи можна отримати іпотеку без підтвердження доходу?
Перелік підтвердних документів визначає банк під час розгляду заявки. Якщо звичної довідки у вас немає, запитайте кредитодавця, які інші документи він приймає для перевірки доходу.
Як оформлюють іпотечну угоду в нотаріуса?
Іпотечний договір посвідчує нотаріус; цю вимогу встановлює стаття 18 Закону України «Про іпотеку». Перелік документів для вашої угоди уточніть у нотаріуса й банку до призначення оформлення.
Чим повна вартість кредиту відрізняється від ставки?
Ставка стосується нарахування процентів, а вартість кредиту охоплює також визначені законом витрати споживача за кредитом. Порівнюйте її разом із графіком платежів і переліком витрат поза розрахунком банку.
Читайте також
Купівля і продаж
Продаж квартир: як підготуватися та оформити угоду
Права і документи
Коментарі