Квартира в кредит: как сравнить условия финансирования
 Марина Чернецкаяжурналистка, пишет о жилищных процедурах
· 5 мин чтения
Содержание
- Квартира в кредит: ипотека, потребительский заем или рассрочка
- Сумма займа, ставка и полная стоимость кредита
- Как рассчитать платеж и переплату с помощью калькулятора
- Как соотнести цену квартиры с бюджетом
- Как банк проверяет доход заемщика и квартиру
- Страхование, нотариус и просрочка платежей
- Как выбрать посильное финансирование квартиры
Квартиру в кредит сравнивают по сумме собственного взноса, графику платежей и всем расходам на оформление и обслуживание. Ипотеку, заем без залога жилья и рассрочку от застройщика нельзя оценивать только по объявленной ставке: условия договоров различаются. Ниже — способ проверить предложения, рассчитать выплаты и подготовить вопросы кредитору.
Квартира в кредит: ипотека, потребительский заем или рассрочка
Ипотека — это обеспечение обязательства недвижимостью, а не название отдельного способа начисления процентов. Правила обеспечения определяет Закон Украины «Об ипотеке».
- ипотечный кредит: выясните, какое именно имущество передают в залог;
- заем без залога жилья: проверьте назначение средств и остальные условия банка;
- рассрочка от застройщика: изучите порядок оплаты в договоре с продавцом.
Сравнивая условия ипотечного кредитования с рассрочкой, запишите название стороны, которая будет получать платежи, и основание для каждого начисления.
«Одинаковое название ежемесячного платежа не означает одинаковых обязательств. Сначала выясните, кому, за что и по какому договору вы будете платить». — Марина Чернецкая, журналистка
Сумма займа, ставка и полная стоимость кредита
Сравнивайте предложения для одной и той же квартиры при одинаковых сумме займа, сроке и условиях погашения.
- срок определяет период, в течение которого нужно погасить долг;
- ставка показывает условия начисления процентов, но не все сопутствующие платежи;
- реальная годовая процентная ставка помогает сравнить стоимость кредитных предложений с учетом расходов, предусмотренных правилами расчета.
Сопоставьте график, реальную годовую ставку и указанную кредитором общую стоимость кредита. Попросите отдельно назвать платежи, которых нет в расчете. Требования к информированию потребителя и расчету стоимости устанавливает Закон Украины «О потребительском кредитовании».
Как рассчитать платеж и переплату с помощью калькулятора
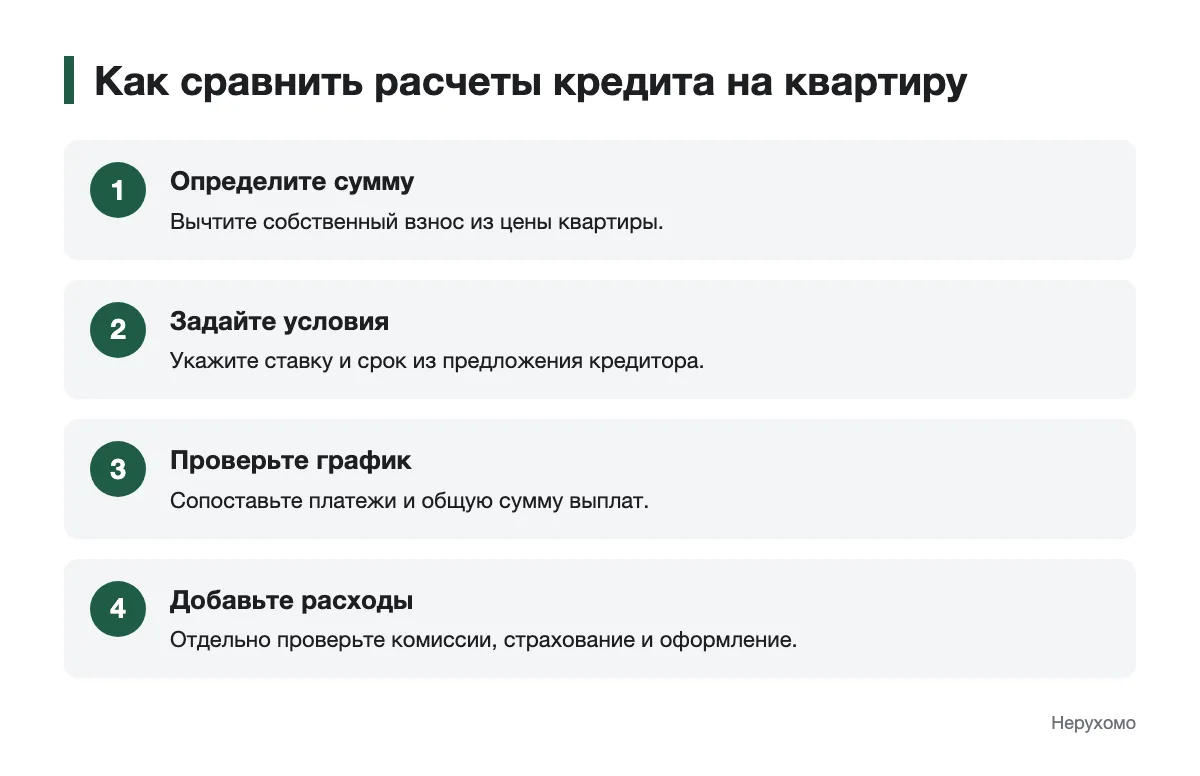
Калькулятор кредита на квартиру дает предварительный расчет, если ввести условия конкретного предложения. Чтобы сравнить результат с документами банка, сохраните не только итог, но и все введенные данные.
- Возьмите сумму займа из предложения кредитора.
- Введите срок, ставку и порядок погашения из предложения кредитора.
- Посмотрите график и сложите все платежи по нему.
- Вычтите из полученной суммы основной долг, а сопутствующие расходы запишите отдельно.
Так вы определите переплату по графику, а не полный бюджет сделки. Сверьте результат с документами кредитора: калькулятор не заменяет договор и не подтверждает, какие расходы уже учтены.
Как соотнести цену квартиры с бюджетом
Для бюджета важна цена выбранной квартиры, а не только доступная сумма кредита.
| Рынок | К соответствующему кварталу предыдущего года, % | К предыдущему кварталу, % |
|---|---|---|
| Жилье в целом | 119,6 | 103,8 |
| Первичный | 120,5 | 105,5 |
| Вторичный | 119,3 | 103,1 |
Как банк проверяет доход заемщика и квартиру
Перед кредитованием банк оценивает кредитоспособность потребителя. Подготовьте сведения о доходах и имеющихся обязательствах, но точный перечень подтверждений уточните в выбранном банке: его нужно сверять с условиями конкретной заявки.
- по доходам: уточните, какие документы банк принимает для вашего источника поступлений;
- по квартире: получите перечень документов, необходимых для оценки и оформления залога;
- по платежу: попросите объяснить, какие из ваших обязательств учли при рассмотрении заявки.
Оценку кредитоспособности предусматривает Закон «О потребительском кредитовании». Сравнивая предложения банков по ипотеке, запрашивайте требования к заемщику и жилью вместе с расчетом платежей.
Страхование, нотариус и просрочка платежей
Спросите кредитора, требуется ли страхование по выбранному договору, кто выбирает страховщика и какие платежи учтены в расчете стоимости кредита. Отдельно проверьте расходы на нотариальное оформление: не прибавляйте их повторно, если они уже указаны в полученной смете.
«Перед подписанием сопоставьте график, условия страхования и смету оформления. Если названия платежа в документах различаются, попросите письменно объяснить причину». — Марина Чернецкая, журналистка
Прочитайте в договоре условия на случай просрочки. По ипотеке неисполнение обеспеченного обязательства может быть основанием для обращения взыскания на имущество по правилам Закона «Об ипотеке». Чтобы оценить последствия конкретной сделки, обратитесь к нотариусу или юристу.
Как выбрать посильное финансирование квартиры
Сведите в одну запись собственный взнос, график выплат и расходы за его пределами. Затем сравните договоры, а перед подписанием попросите кредитора объяснить расхождения в расчетах.
Частые вопросы
Какой первоначальный взнос нужен для кредита на квартиру?
Проверьте его в условиях конкретного предложения. Чтобы корректно сравнить кредиты, используйте одинаковую сумму собственных средств.
Как рассчитать ежемесячный платеж по кредиту на квартиру?
Введите в калькулятор сумму займа, срок, ставку и порядок погашения из предложения банка. Полученный график сверьте с документами кредитора.
Что сравнить перед выбором ипотеки или рассрочки от застройщика?
Сопоставьте стороны договора, график оплаты, обеспечение обязательства и расходы на оформление. Название продукта само по себе не показывает полную сумму выплат.
Учитывает ли кредитный калькулятор расходы на страхование и нотариуса?
Это зависит от полей конкретного калькулятора. Если расходы не введены или не показаны в результате, проверьте их отдельно по документам до подписания.
Читайте также
Купля и продажа
Как продать квартиру: подготовка и оформление сделки
Права и документы
Комментарии