Ипотека на жилье: требования, расходы и порядок оформления
 Марина Чернецкаяжурналистка, пишет о жилищных процедурах
· 7 мин чтения
Содержание
Ипотека на жилье — это залог недвижимости, который обеспечивает исполнение обязательств по кредиту. После покупки заемщик становится собственником жилья, но должен учитывать ограничения, связанные с залогом. В статье рассказываем о требованиях банка, проверке квартиры, расходах и порядке оформления. Отдельно рассмотрим государственную поддержку и действия при задержке платежа.
Как работает ипотека на жилье и залог
Согласно Закону Украины «Об ипотеке», заложенное жилье остается во владении и пользовании ипотекодателя. Само по себе подписание ипотечного договора не делает банк собственником квартиры.
Пользоваться квартирой и распоряжаться ею — не одно и то же. В частности, для продажи предмета ипотеки закон предусматривает согласие ипотекодержателя. Перед сделкой сверьте законодательные требования с условиями своего договора.
«Прежде чем планировать продажу заложенной квартиры, откройте ипотечный договор: в нем собраны согласованные с банком условия по жилью». — Марина Чернецкая, журналистка
Какие требования банк предъявляет к заемщику
Условия ипотеки на жилье банк определяет после оценки кредитоспособности заявителя. Закон «О потребительском кредитовании» предусматривает такую оценку до заключения договора. Банк учитывает сведения от заявителя, а при необходимости — информацию из соответствующих баз данных.
При подготовке заявки соберите данные, которые помогут оценить:
- подтвержденный доход и имеющиеся долговые обязательства;
- собственные средства на первоначальный взнос и сопутствующие расходы;
- кредитную историю и исполнение предыдущих обязательств.
Первоначальный взнос уменьшает сумму, которую нужно занять. Его конкретный размер, приемлемые способы подтверждения дохода и требования к кредитной истории уточните в выбранном банке, а не по условиям другой организации. Если сравниваете несколько предложений, сопоставляйте их для одной и той же суммы кредита и размера взноса.
После предварительного рассмотрения попросите перечень документов для окончательного решения. Дополнительно прочитайте пояснение порядка кредитования, чтобы отделить проверку заемщика от проверки выбранного жилья.
Как сравнить ставку и полную стоимость кредита
Процентная ставка показывает плату за пользование кредитом, но сама по себе не отражает все расходы. Для сравнения предложений проверяйте реальную годовую процентную ставку и общую стоимость кредита для потребителя. Порядок расчета этих показателей определяет Закон «О потребительском кредитовании».
Попросите паспорт потребительского кредита, проект договора и график платежей. Выясните, какие комиссии предусмотрены, кто оплачивает оценку, страхование и нотариальные действия, а также какие из этих расходов уже учтены в расчете банка. Отдельно проверьте условия изменения ставки, если договор предусматривает переменную ставку.
Сравнивайте предложения при одинаковых сумме кредита, сроке и первоначальном взносе. Иначе на разницу в общей сумме платежей будут влиять не только ставки. Если в паспорте кредита и проекте договора указаны разные платежи, попросите банк объяснить расхождение до подписания.
Как банк проверяет жилье: оценка и страхование
Банк проверяет документы на выбранный объект и его пригодность в качестве обеспечения по кредиту. До оформления привлекают оценщика, а условия страхования предмета ипотеки сверяют с кредитным и ипотечным договорами.
Индексы Госстата показывают изменение цен на рынке, а не стоимость конкретной квартиры:
| Квартал | Рынок | К соответствующему кварталу предыдущего года, % | К предыдущему кварталу, % |
|---|---|---|---|
| 2026-Q2 | Жилье в целом | 119,6 | 103,8 |
| 2026-Q2 | Первичный рынок | 120,5 | 105,5 |
| 2026-Q2 | Вторичный рынок | 119,3 | 103,1 |
Источник: Госстат, данные на 29.09.2026.
При ипотеке на готовое жилье сопоставьте отчет оценщика с суммой кредита, которую готов предоставить банк. Рыночный индекс не заменяет оценку выбранного объекта.
От решения банка до регистрации ипотеки
Предварительное решение касается заявки заемщика: выбранную квартиру еще нужно согласовать с банком. Последовательность подписания документов и перевода средств согласуйте с банком и нотариусом до договоренностей с продавцом.
- Подайте заявку и документы для оценки дохода и обязательств.
- Получите предварительное решение и уточните требования банка к жилью.
- Выберите объект и передайте банку документы для правовой проверки и оценки.
- Сверьте результаты оценки, условия страхования и окончательное кредитное предложение.
- Изучите проекты договоров купли-продажи, кредита и ипотеки вместе с графиком платежей.
- После удостоверения сделок проверьте полученные документы.
Удостоверение договоров и регистрационные действия требуют согласованной последовательности. Уточните у нотариуса, какие документы он подает на регистрацию и как проверить результат. Попросите банк объяснить, при каком условии продавец получит кредитные средства.
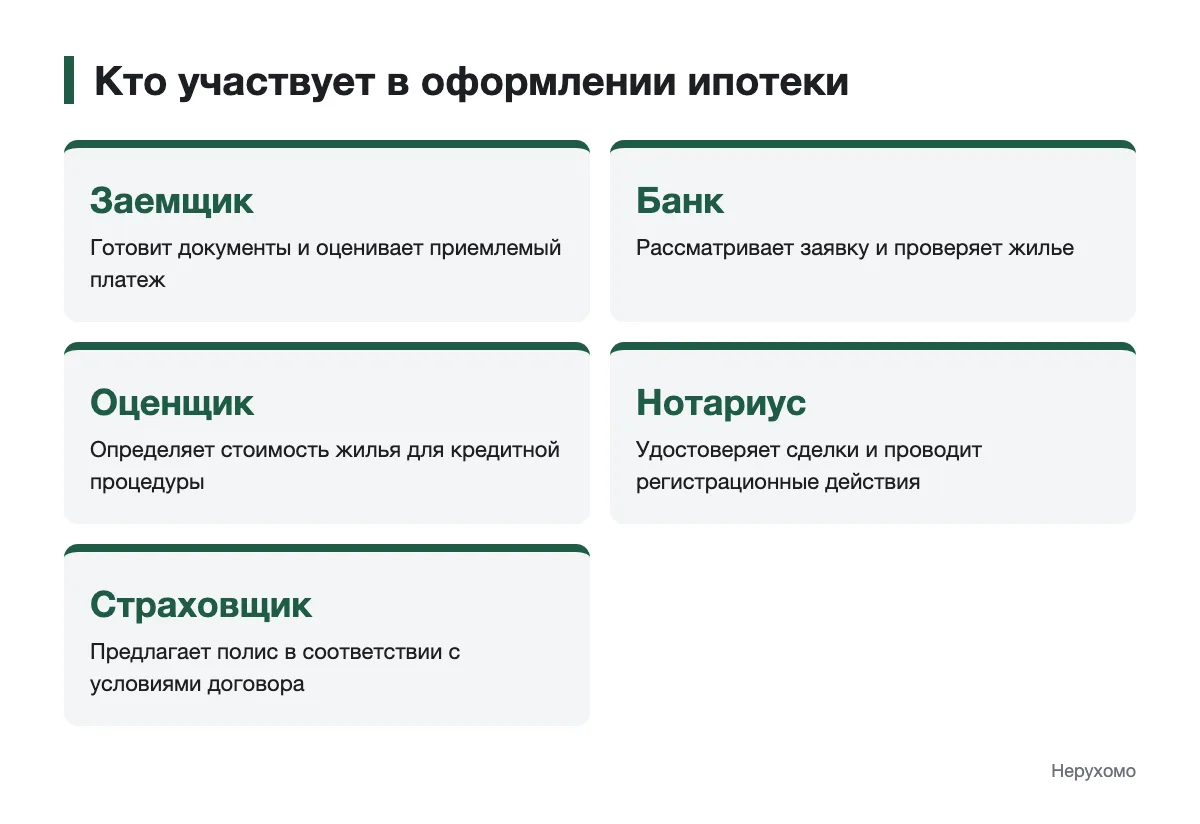
Схема помогает различить задачи заемщика, банка, оценщика, нотариуса и страховщика. Перед подписанием сверьте имена сторон, описание квартиры и условия расчетов в каждом документе.
Государственная поддержка и риски просрочки
Государственная программа єОселя устанавливает отдельные требования к заявителю и жилью. Перед подачей заявки проверьте действующие категории участников, требования к объекту и перечень банков на портале єОселі. Условия программы не заменяют проверку кредитного договора и графика платежей.
Если платеж задерживается, последствия определяют закон и подписанные договоры. Закон «Об ипотеке» предусматривает обращение взыскания на предмет ипотеки в установленном порядке при неисполнении обеспеченного обязательства. Задержка платежа сама по себе не означает, что право собственности сразу переходит банку.
«Сравнивайте не только ставку: выпишите все платежи и изучите график до подписания договора». — Марина Чернецкая, журналистка
При трудностях с платежом сообщите банку и попросите письменно разъяснить доступные действия и последствия каждого из них. Также можно изучить порядок рефинансирования, сопоставив новые условия с действующим договором.
Как подготовиться к ипотечной сделке
Соберите кредитное предложение, график платежей, отчет об оценке и документы на квартиру. Сверьте их с проектами договоров. По вопросам условий конкретной сделки и регистрации прав обратитесь к нотариусу или юристу.
Частые вопросы
Какие условия ипотеки на жилье?
Банк проверяет кредитоспособность заявителя и выбранный объект. Условия платежей, обеспечения и сопутствующих расходов проверяйте в кредитном предложении и проектах договоров.
Сколько собственных средств нужно для покупки жилья в ипотеку?
Размер первоначального взноса уточняйте в конкретном предложении банка или действующих условиях государственной программы. Отдельно попросите перечень расходов, которые нужно оплатить собственными средствами.
Можно ли продать жилье, находящееся в ипотеке?
Закон «Об ипотеке» предусматривает согласие ипотекодержателя на отчуждение предмета ипотеки. Порядок действий для конкретной сделки согласуйте с банком и нотариусом.
На что обратить внимание перед подписанием кредитного договора?
Сопоставьте паспорт потребительского кредита, проект договора и график платежей. Проверьте реальную годовую процентную ставку, общую стоимость кредита, сопутствующие платежи и условия изменения ставки.
Что делать, если возникла задержка ипотечного платежа?
Сообщите банку и попросите письменное разъяснение о способах урегулирования и последствиях просрочки. Чтобы оценить условия именно вашего договора, обратитесь к юристу.
Комментарии