Кредит на квартиру: як порівняти умови фінансування
 Марина Чернецькажурналістка, пише про житлові процедури
· 5 хв читання
Зміст
- Кредит на квартиру: іпотека, споживча позика чи розстрочка
- Сума позики, ставка й повна вартість кредиту
- Як розрахувати платіж і переплату калькулятором
- Як зіставити ціну квартири з бюджетом
- Як банк перевіряє дохід позичальника й квартиру
- Страхування, нотаріус і прострочення платежів
- Як обрати посильне фінансування квартири
Кредит на квартиру порівнюють за сумою власного внеску, графіком платежів і всіма витратами на оформлення та обслуговування. Іпотеку, позику без застави житла й розстрочку від забудовника не можна оцінювати лише за оголошеною ставкою: умови договорів різні. Нижче — спосіб перевірити пропозиції, розрахувати виплати й підготувати запитання кредитору.
Кредит на квартиру: іпотека, споживча позика чи розстрочка
Іпотека — це забезпечення зобов’язання нерухомістю, а не назва окремого способу нарахування процентів. Правила забезпечення визначає Закон України «Про іпотеку».
- іпотечний кредит: з’ясуйте, яке саме майно передають у заставу;
- позика без застави житла: перевірте призначення коштів і решту умов банку;
- розстрочка від забудовника: читайте порядок оплати в договорі з продавцем.
Порівнюючи умови іпотечного кредитування з розстрочкою, випишіть назву сторони, яка отримуватиме платежі, та підставу кожного нарахування.
«Однакова назва щомісячного платежу не означає однакових зобов’язань. Спершу з’ясуйте, кому, за що і за яким договором ви платитимете». — Марина Чернецька, журналістка
Сума позики, ставка й повна вартість кредиту
Порівнюйте пропозиції для тієї самої квартири за однакової суми позики, строку й умов погашення.
- строк визначає, протягом якого періоду потрібно погасити борг;
- ставка показує умови нарахування процентів, але не всі супутні платежі;
- реальна річна процентна ставка допомагає порівняти вартість кредитних пропозицій з урахуванням витрат, передбачених правилами розрахунку.
Зіставте графік, реальну річну ставку та зазначену кредитором загальну вартість кредиту. Попросіть окремо назвати платежі, яких немає в розрахунку. Вимоги до інформування споживача й розрахунку вартості встановлює Закон України «Про споживче кредитування».
Як розрахувати платіж і переплату калькулятором
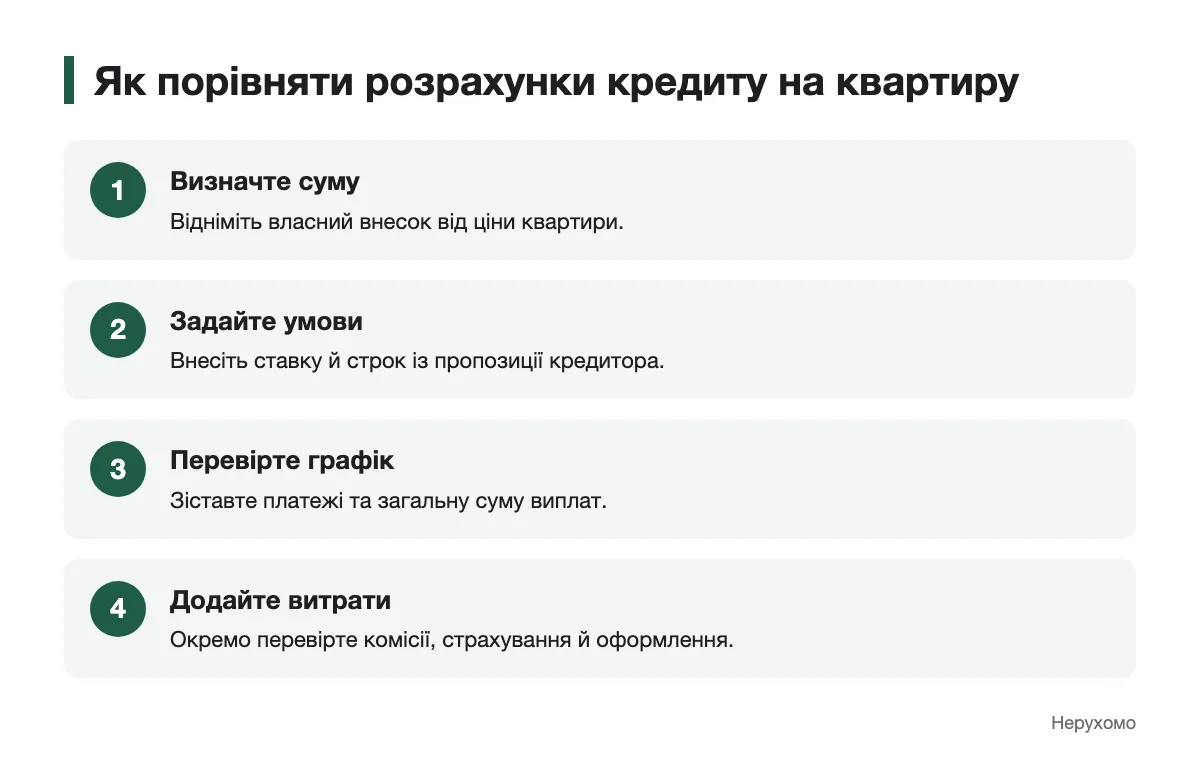
Калькулятор кредиту на квартиру дає попередній розрахунок, якщо внести умови конкретної пропозиції. Для порівняння з документами банку збережіть не лише результат, а й усі введені дані.
- Візьміть суму позики з пропозиції кредитора.
- Введіть строк, ставку й порядок погашення з пропозиції кредитора.
- Перегляньте графік і складіть усі платежі за ним.
- Відніміть від отриманої суми основний борг, а супутні витрати запишіть окремо.
Так ви визначите переплату за графіком, а не повний бюджет угоди. Звірте результат із документами кредитора: калькулятор не замінює договір і не підтверджує, які витрати вже враховано.
Як зіставити ціну квартири з бюджетом
Для бюджету важлива ціна обраної квартири, а не лише доступна сума кредиту.
| Ринок | До відповідного кварталу попереднього року, % | До попереднього кварталу, % |
|---|---|---|
| Житло загалом | 119,6 | 103,8 |
| Первинний | 120,5 | 105,5 |
| Вторинний | 119,3 | 103,1 |
Як банк перевіряє дохід позичальника й квартиру
Перед кредитуванням банк оцінює кредитоспроможність споживача. Підготуйте відомості про дохід і наявні зобов’язання, але точний перелік підтверджень запитайте в обраному банку: його слід звіряти з умовами конкретної заявки.
- щодо доходу: уточніть, які документи банк приймає для вашого джерела надходжень;
- щодо квартири: отримайте перелік документів, потрібних для оцінки та оформлення застави;
- щодо платежу: попросіть пояснити, які з ваших зобов’язань враховано під час розгляду заявки.
Оцінку кредитоспроможності передбачає Закон «Про споживче кредитування». Порівнюючи пропозиції банків щодо іпотеки, запитуйте вимоги до позичальника й житла разом із розрахунком платежів.
Страхування, нотаріус і прострочення платежів
Запитайте кредитора, чи потрібне страхування за обраним договором, хто обирає страховика та які платежі враховано в розрахунку вартості кредиту. Окремо перевірте витрати на нотаріальне оформлення: не додавайте їх удруге, якщо вони вже є в отриманому кошторисі.
«Перед підписанням зіставте графік, умови страхування й кошторис оформлення. Якщо назва платежу в документах різниться, попросіть пояснити її письмово». — Марина Чернецька, журналістка
Прочитайте в договорі умови прострочення. За іпотекою невиконання забезпеченого зобов’язання може бути підставою для звернення стягнення на майно за правилами Закону «Про іпотеку». Для оцінки наслідків у конкретній угоді зверніться до нотаріуса або юриста.
Як обрати посильне фінансування квартири
Зведіть в один запис власний внесок, графік виплат і витрати поза ним. Після цього порівняйте договори, а перед підписанням попросіть кредитора пояснити розбіжності в розрахунках.
Відповідаємо на запитання
Який початковий внесок потрібен для кредиту на квартиру?
Перевірте його в умовах конкретної пропозиції. Для коректного порівняння кредитів використовуйте однакову суму власних коштів.
Як розрахувати щомісячний платіж за кредитом на квартиру?
Внесіть у калькулятор суму позики, строк, ставку й порядок погашення з пропозиції банку. Отриманий графік звірте з документами кредитора.
Що порівняти перед вибором іпотеки чи розстрочки від забудовника?
Зіставте сторони договору, графік оплат, забезпечення зобов’язання та витрати на оформлення. Назва продукту сама по собі не показує повної суми виплат.
Чи враховує кредитний калькулятор страхування й нотаріальні витрати?
Це визначається полями конкретного калькулятора. Якщо витрати не введено або не показано в результаті, перевірте їх окремо за документами до підписання.
Читайте також
Купівля і продаж
Продаж квартир: як підготуватися та оформити угоду
Права і документи
Коментарі